Банкротство через МФЦ в 2026 году: кому доступно и как списать долги бесплатно
Кратко: главное за 30 секунд
- Банкротство через МФЦ (внесудебное) — бесплатная процедура списания долгов без суда и без юристов.
- Доступна при долге от 25 тыс. до 1 млн ₽, если исполнительное производство окончено, потому что взыскивать нечего (п. 4 ч. 1 ст. 46 ФЗ-229).
- Длится 6 месяцев, подаётся лично в любом МФЦ.
- Повторно — не раньше, чем через 5 лет.
- Не списывает алименты, штрафы и возмещение вреда здоровью.
Проверьте свою ситуацию: наш бесплатный чекер за 7 вопросов скажет, какая процедура вам доступна — МФЦ или суд — без звонков и регистрации.
Содержание
- Что такое внесудебное банкротство
- Условия: кому доступно в 2026 году
- Кому МФЦ не подойдёт
- Пошаговая инструкция подачи
- Документы: чек-лист
- Сроки и этапы процедуры
- Что будет после: честные последствия
- Когда нужен юрист, а когда — нет
- Частые вопросы
Что такое внесудебное банкротство
Внесудебное банкротство — это упрощённое списание долгов через МФЦ без обращения в арбитражный суд. Процедура появилась в 2020 году, а с 3 ноября 2023 года действует в расширенном виде: порог долга вырос с 500 тыс. до 1 млн ₽, а круг граждан расширился. Правовая основа — статьи 223.2–223.6 ФЗ-127 «О несостоятельности (банкротстве)».
Главное отличие от судебной процедуры: не нужно платить госпошлину, депозит финансовому управляющему и юристам. Судебное банкротство в 2026 году обходится в 158–228 тыс. ₽ с учётом всех расходов — подробная смета в нашей статье «Сколько стоит банкротство физического лица». Через МФЦ — 0 ₽.
Спрос на процедуру растёт рекордными темпами: только в первом квартале 2026 года россияне подали 137 тыс. новых заявлений о банкротстве, а всего с 2015 года накоплено более 2,2 млн дел (Интерфакс / Федресурс (откроется в новой вкладке)).
Условия: кому доступно в 2026 году
Внесудебное банкротство доступно, если одновременно выполняются три условия (ст. 223.2 ФЗ-127):
1. Сумма долга — от 25 000 до 1 000 000 ₽. Учитываются кредиты, микрозаймы, долги по ЖКХ, налоги, кредитные карты. Если долг меньше 25 тыс. ₽ — процедура недоступна (практичнее договориться с кредитором). Если больше 1 млн ₽ — только суд.
2. Исполнительное производство окончено по п. 4 ч. 1 ст. 46 ФЗ-229. Это значит: приставы уже пытались взыскать долг, не нашли ни имущества, ни доходов выше прожиточного минимума — и официально закрыли производство. Проверить статус можно бесплатно на сайте fssp.gov.ru (откроется в новой вкладке).
3. Нет имущества, за счёт которого можно погасить долг. Единственное жильё (не в ипотеке) в расчёт не берётся — его не тронут.
Льготные категории. Для пенсионеров, чей единственный доход — пенсия, получателей пособий на детей и участников СВО действует упрощённое условие: достаточно, чтобы исполнительное производство длилось более 1 года, дожидаться его окончания не нужно (banki.ru (откроется в новой вкладке)).
Важно: подать заявление может только сам должник. Кредиторы вынудить вас пройти внесудебное банкротство не могут — это ваше добровольное решение.
Кому МФЦ не подойдёт
Честно о случаях, когда внесудебная процедура недоступна или рискованна:
- Долг больше 1 млн ₽ — только судебное банкротство. При долге от 500 тыс. ₽ и просрочке от 3 месяцев вы, кстати, обязаны подать на банкротство по закону (ст. 213.3–213.4 ФЗ-127).
- Исполнительное производство ещё идёт — сначала дождитесь его окончания по ст. 46.
- Есть имущество помимо единственного жилья — кредиторы могут оспорить процедуру, и МФЦ-процедуру прекратят.
- Были сделки с имуществом за последние 3 года — риск обвинения в выводе активов.
- Вы проходили внесудебное банкротство менее 5 лет назад — повторная подача заблокирована законом.
Не уверены в своей ситуации? Разницу между процедурами мы разобрали в статье «Внесудебное или судебное банкротство: что выбрать», а точный ответ для вашего случая даст бесплатная проверка.
Пошаговая инструкция подачи
Шаг 1. Проверьте статус исполнительных производств на fssp.gov.ru по ФИО и дате рождения. Нужна формулировка «окончено по п. 4 ч. 1 ст. 46 ФЗ-229». Если производство активно — подавать рано.
Шаг 2. Составьте полный список кредиторов. Запросите бесплатную кредитную историю в БКИ (через Госуслуги — дважды в год бесплатно) и сверьте со своими документами. Критично: долги перед «забытыми» кредиторами не спишутся.
Шаг 3. Заполните заявление по форме МФЦ. В нём указываются все кредиторы, суммы и основания долгов.
Шаг 4. Подайте заявление лично в любой МФЦ. Подача бесплатна. Онлайн-подачи через Госуслуги пока нет — цифровизация обсуждается в рамках реформы 2026 года, но пока требуется личный визит.
Шаг 5. Дождитесь публикации в ЕФРСБ. МФЦ размещает сведения о начале процедуры в Едином федеральном реестре сведений о банкротстве. С этого момента кредиторы обязаны прекратить звонки и взыскания, а приставы — приостановить производства.
Шаг 6. Ждите 6 месяцев. Если кредиторы не подали возражений в арбитражный суд, по истечении срока долги признаются безнадёжными и списываются.
Документы: чек-лист
- Заявление о внесудебном банкротстве (форма выдаётся в МФЦ)
- Полный список кредиторов с суммами долга
- Справка/сведения об окончании исполнительного производства по п. 4 ч. 1 ст. 46 ФЗ-229
- Сведения о доходах (пенсия и детские пособия доходом для этих целей не считаются)
- Паспорт и СНИЛС
Скачайте чек-лист в PDF — или получите персональный список документов по итогам проверки вашей ситуации.
Сроки и этапы процедуры
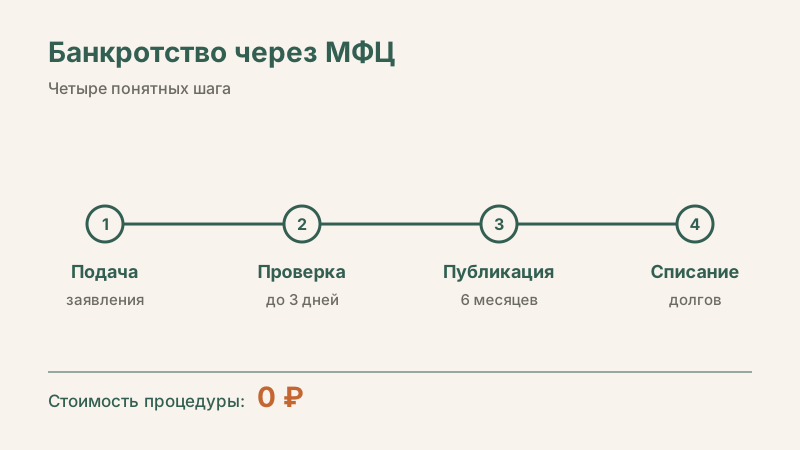
| Этап | Срок |
|---|---|
| Подготовка и подача заявления | 1–2 недели |
| Публикация в ЕФРСБ | до 3 рабочих дней |
| Период для возражений кредиторов | 6 месяцев |
| Списание долгов | по истечении 6 месяцев |
Итого: около 6–7 месяцев от подачи до полного списания. Для сравнения: судебное банкротство занимает в среднем 560 дней и стоит 158–228 тыс. ₽.
Если МФЦ отказал в приёме заявления (например, из-за ошибки в списке кредиторов), повторно подать можно через 30 дней — это не 5-летний запрет, он касается только завершённых процедур.
Что будет после: честные последствия
Мы не будем обещать, что банкротство «не имеет последствий» — это неправда. Честный список:
- Кредитная история испорчена. Новый кредит в ближайшие годы получить будет крайне сложно.
- 5 лет вы обязаны указывать факт банкротства при подаче заявок на кредит.
- Повторное внесудебное банкротство — не раньше чем через 5 лет.
- Ограничения: нельзя занимать должности в управлении юрлиц и регистрироваться как ИП в течение установленных законом сроков.
Чего не произойдёт: не заберут единственное жильё, не арестуют пенсию ниже прожиточного минимума, долг не перейдёт родственникам. Подробнее — в готовящейся статье «Последствия банкротства: честный список на 5 лет вперёд» <!-- TODO: link /bankrotstvo/posledstviya/ when published -->.
Когда нужен юрист, а когда — нет
Большинству юридических компаний невыгодно это говорить, но: внесудебное банкротство через МФЦ не требует юриста. Процедура бесплатна, заявление заполняется по форме, представлять ваши интересы не перед кем — суда нет.
Юрист действительно нужен, если:
- долг больше 1 млн ₽ (судебная процедура);
- у вас ипотека или имущество помимо единственного жилья;
- за последние 3 года были сделки с недвижимостью или крупными активами;
- кредиторы подали возражения и дело ушло в суд.
По статистике, суды отказывают в списании примерно в 2% случаев — в основном из-за скрытого имущества или сделок накануне банкротства. Проверить риски своей ситуации можно за 3 минуты в нашем чекере — он честно скажет, если вам нужна консультация, а если подходите под МФЦ — подскажет, как пройти процедуру самостоятельно.
Частые вопросы
Сколько стоит банкротство через МФЦ? Ноль рублей. Подача заявления, публикация в ЕФРСБ и сама процедура бесплатны для должника — расходы берёт на себя государство. Платить придётся только если вы сами решите нанять юриста для консультации.
Можно ли подать на банкротство через МФЦ онлайн? Нет, в 2026 году заявление подаётся только лично в МФЦ. Онлайн-подача через Госуслуги обсуждается в рамках реформы законодательства, но пока не работает.
Списываются ли микрозаймы при банкротстве через МФЦ? Да. Долги перед МФО списываются наравне с банковскими кредитами, если соблюдены условия процедуры. Исключение — случаи, когда кредитор докажет мошеннические действия при получении займа.
Что делать, если долг меньше 25 тысяч рублей? Внесудебное банкротство недоступно. При такой сумме практичнее запросить у кредитора рассрочку или реструктуризацию — расходы на любую процедуру превысят сам долг.
Заберут ли единственную квартиру при банкротстве через МФЦ? Нет. Единственное жильё, не находящееся в ипотеке, защищено законом и не включается в расчёты с кредитором. А вот ипотечная квартира защищена хуже — такие случаи требуют консультации юриста.
Итог
Банкротство через МФЦ в 2026 году — самый дешёвый (бесплатный) и быстрый (6 месяцев) способ законно списать долги от 25 тыс. до 1 млн ₽, если приставы уже признали, что взыскивать с вас нечего. Главные риски — неполный список кредиторов и оспаривание со стороны кредиторов при наличии имущества.
Следующий шаг: пройдите бесплатную проверку за 3 минуты — вы узнаете, какая процедура доступна именно вам, получите персональный чек-лист документов и честную оценку сроков. Без регистрации, без звонков, без «гарантий списания».
Материал основан на ст. 223.2–223.6 ФЗ-127 «О несостоятельности (банкротстве)» и актуален на дату публикации. Подготовлено редакцией dolg-ne-prigovor.ru на основе действующего законодательства. Законодательство и цены меняются — мы обновляем материалы по мере изменений. <!-- TODO: link /bankrotstvo/indeks/ when published -->