Внесудебное или судебное банкротство: что выбрать в 2026 году
Кратко: главное за 30 секунд
- Выбор чаще всего не ваш: процедура определяется суммой долга и статусом исполнительного производства, а не желанием.
- Долг 25 тыс. — 1 млн ₽ + производство окончено из-за отсутствия имущества → МФЦ: 0 ₽ и 6 месяцев.
- Долг больше 500 тыс. ₽ + просрочка 3 месяца → вы обязаны идти в суд (ст. 213.4 ФЗ-127): 158–228 тыс. ₽ и в среднем 560 дней.
- Долг больше 1 млн ₽ → только суд, МФЦ недоступен при любых условиях.
- Точный ответ для вашего случая: бесплатная проверка за 3 минуты.
Содержание
- Сравнение процедур: таблица
- Когда МФЦ — ваш вариант
- Когда нужен суд
- Когда выбора нет: обязательное судебное банкротство
- Сценарии: разбор типовых ситуаций
- Можно ли выбрать суд вместо МФЦ (и наоборот)
- Последствия: есть ли разница
- Частые вопросы
Сравнение процедур: таблица
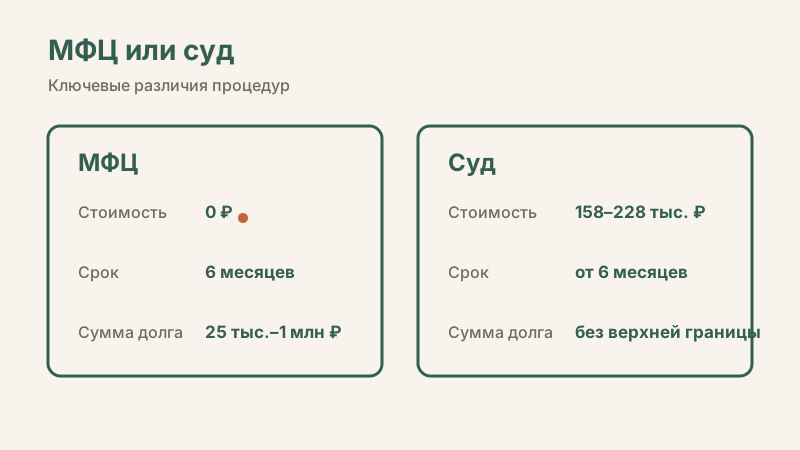
| Критерий | Внесудебное (МФЦ) | Судебное (арбитражный суд) |
|---|---|---|
| Порог долга | 25 000 – 1 000 000 ₽ | Любой (обязательно от 500 000 ₽) |
| Ключевое условие | Исполнительное производство окончено по п. 4 ч. 1 ст. 46 ФЗ-229 | Признаки неплатёжеспособности |
| Стоимость | 0 ₽ | 158 000–228 000 ₽ |
| Срок | 6 месяцев | В среднем 560 дней |
| Кто подаёт | Только сам должник | Должник, кредитор или ФНС |
| Юрист | Не нужен | Практически необходим |
| Финансовый управляющий | Нет | Да (депозит 60 000 ₽) |
| Продажа имущества | Не проводится | Возможна (кроме единственного жилья) |
| Кредитор может оспорить | Да — процедуру прекратят | Да, но споры идут внутри дела |
| Повторное применение | Через 5 лет | Через 5 лет |
Детали по каждой строке — в наших гидах: банкротство через МФЦ и полная смета судебного банкротства.
Когда МФЦ — ваш вариант
Внесудебная процедура подходит, если одновременно верно три условия:
- Долг от 25 тыс. до 1 млн ₽ — кредиты, микрозаймы, ЖКХ, налоги, карты.
- Приставы закрыли производство по п. 4 ч. 1 ст. 46 ФЗ-229 — то есть официально признали: взыскивать нечего. Проверка бесплатна на fssp.gov.ru. Для пенсионеров, получателей детских пособий и участников СВО действует льгота: достаточно, чтобы производство длилось более 1 года.
- Нет имущества для взыскания — единственное жильё (не в ипотеке) не считается.
Если всё сходится — честно говорим: платить юристам не нужно. Процедура бесплатна, заявление подаётся по форме в любом МФЦ, суда не будет. Это единственный легальный способ списать долги с нулевыми расходами.
Когда нужен суд
Судебная процедура — ваш вариант, если:
- Долг больше 1 млн ₽ — МФЦ закрыт при любых условиях;
- Исполнительное производство ещё идёт, а долг 25 тыс. — 1 млн ₽ — ждать окончания можно месяцами, а суд доступен уже сейчас;
- Есть имущество или сделки за 3 года, которые нужно грамотно провести через процедуру — здесь работа юриста не роскошь, а защита от обвинений в выводе активов;
- Ипотека — вопрос сохранения квартиры решается только в суде и только со стратегией.
Когда выбора нет: обязательное судебное банкротство
Закон (ст. 213.3–213.4 ФЗ-127) обязывает должника самостоятельно подать заявление в арбитражный суд, если одновременно:
- совокупный долг превышает 500 000 ₽;
- просрочка по платежам — более 3 месяцев.
За игнорирование этой обязанности предусмотрены последствия: при оспаривании сделок и распределении погашений суд учитывает, что должник затягивал процедуру. На практике главный риск затягивания другой — долг продолжает расти за счёт пеней и штрафов, а штрафы к нему прибавляются.
Важный нюанс: обязанность есть, но уголовной или административной ответственности за само неисполнение нет — речь о правовых последствиях внутри дела. Но с точки зрения экономики ждать невыгодно.
Сценарии: разбор типовых ситуаций
«Долг 350 тыс. ₽, приставы закрыли дело, имущества нет» → МФЦ. 0 ₽, 6 месяцев, юрист не нужен. Подавайте сами.
«Долг 800 тыс. ₽, просрочка 5 месяцев, производство активно» → Судебное банкротство, причём вы уже обязаны подать. Готовьте документы сейчас: сбор выписок и выбор СРО управляющего занимает 2–4 недели.
«Долг 600 тыс. ₽, из них 400 — ипотека на единственную квартиру» → Только консультация юриста и суд. Ипотечное жильё при банкротстве может быть реализовано — вопрос требует индивидуальной стратегии.
«Долг 90 тыс. ₽, доход есть, но не хватает» → Возможно, банкротство не нужно вовсе: сначала реструктуризация у кредитора. МФЦ доступен только при оконченном производстве, а суд при такой сумме экономически бессмысленен.
«Проходил банкротство через МФЦ 3 года назад» → Повторное внесудебное — только через 5 лет. Судебное возможно, но суд присмотрится к делу внимательнее.
Не нашли свою ситуацию? Проверка за 7 вопросов разложит ваш случай по тем же правилам.
Можно ли выбрать суд вместо МФЦ (и наоборот)
Суд вместо МФЦ — да. Если вы подходите под внесудебную процедуру, никто не мешает подать в суд. Иногда это оправдано: например, кредиторы активно оспаривают, и вы хотите завершить вопрос с юристом под ключ. Но в большинстве случаев это переплата 158–228 тыс. ₽ за тот же результат.
МФЦ вместо суда — нет. Если долг больше 1 млн ₽ или производство не окончено, МФЦ просто не примет заявление. Отказ не страшен: повторная подача возможна через 30 дней, но время будет потеряно.
Последствия: есть ли разница
Последствия для должника почти идентичны: испорченная кредитная история, 5 лет обязанности сообщать о банкротстве при заявках на кредит, ограничения на управление юрлицами и статус ИП.
Различие одно, но важное: при судебном банкротстве возможна реализация имущества (кроме единственного неипотечного жилья). При внесудебной — имущество формально не затрагивается, но если кредиторы найдут активы, они подадут возражение, МФЦ-процедура прекратится, и дело уйдёт в суд.
Частые вопросы
Чем внесудебное банкротство отличается от судебного? Внесудебное проходит через МФЦ без суда: бесплатно, за 6 месяцев, при долге 25 тыс. — 1 млн ₽ и оконченном исполнительном производстве. Судебное — через арбитражный суд с финансовым управляющим: 158–228 тыс. ₽ и в среднем 560 дней, при любом долге.
Какое банкротство лучше выбрать? Выбор определяется законом, а не предпочтениями. Долг до 1 млн ₽ с оконченным производством — МФЦ; долг больше 1 млн ₽ или активное производство — суд. При долге от 500 тыс. ₽ и просрочке 3 месяца подача в суд обязательна.
Могут ли кредиторы оспорить банкротство через МФЦ? Да. Если кредитор найдёт неуказанные долги свыше лимита, скрытое имущество или недавние сделки, он вправе подать возражение в арбитражный суд. Тогда внесудебная процедура прекращается, и начинается судебная.
Что дешевле: МФЦ или суд? МФЦ — бесплатно. Суд — 158–228 тыс. ₽ с учётом пошлины (6 000 ₽), депозита управляющего (60 000 ₽), публикаций и юриста. Если вы подходите под МФЦ, судебная процедура — это переплата за тот же результат.
Сколько раз можно банкротиться? Обе процедуры доступны повторно не раньше, чем через 5 лет после завершения предыдущей. Правило едино для МФЦ и суда.
Итог
«Внесудебное или судебное» — вопрос, который в 90% случаев решают три факта: сумма долга, статус производства у приставов и наличие имущества. До 1 млн ₽ с оконченным производством — бесплатный путь через МФЦ; свыше — суд, где экономить на юристе опасно.
Следующий шаг: пройдите бесплатную проверку за 3 минуты — она применит эти правила к вашей ситуации и покажет процедуру, смету и чек-лист документов. Без регистрации и звонков.
Материал основан на ст. 213.3–223.6 ФЗ-127 и актуален на дату публикации. Подготовлено редакцией dolg-ne-prigovor.ru на основе действующего законодательства. Смотрите также: гид по МФЦ и смета судебного банкротства.