Банкротство с ипотекой в 2026 году: что будет с квартирой
Кратко: главное за 30 секунд
- Ипотечная квартира — единственное жильё, которое при банкротстве могут забрать. Залог снимает защиту «единственного жилья».
- Это не значит, что квартиру потеряют наверняка: исход зависит от остатка долга, рыночной цены квартиры и стратегии.
- Иногда выгоднее сохранить ипотеку и банкротиться по остальным долгам — продолжая платить ипотеку в процедуре.
- Иногда честнее отдать квартиру и списать всё, включая ипотечный остаток.
- Банкротство с ипотекой — тот случай, где юрист необходим: ошибка стоит жилья.
Проверьте свою ситуацию: бесплатный чекер за 3 минуты покажет, какая процедура вам доступна, и честно предупредит, если нужна консультация юриста.
Содержание
- Почему ипотека — особый случай
- Три сценария: сохранить, реструктуризировать, отдать
- Когда квартиру заберут: честный разбор
- Когда квартиру можно сохранить
- Стратегии защиты жилья
- Чего делать нельзя
- Пошаговый план
- Частые вопросы
Почему ипотека — особый случай
Общее правило банкротства обнадёживает: единственное жильё не включается в конкурсную массу и не продаётся. Но у правила есть исключение, написанное прямо в законе (ст. 213.25, 446 ГПК): имущество, находящееся в залоге, защитой не пользуется. Ипотечная квартира — залог банка. Формально банк-залогодержатель вправе потребовать её реализации даже если это ваше единственное жильё.
При этом ипотека — не приговор и не запрет на банкротство. Средний долг банкрота — около 1,2 млн ₽, и значительная часть дел проходит с недвижимостью в составе активов. Исход зависит от конкретной математики вашего дела: сколько осталось платить банку, сколько квартира стоит сейчас, есть ли другие долги и доход.
Именно поэтому наш чекер отправляет всех ипотечников на консультацию юриста: это один из случаев, где шаблонный ответ опасен. Ниже — честная карта сценариев, чтобы вы пришли на консультацию подготовленным.
Три сценария: сохранить, реструктуризировать, отдать
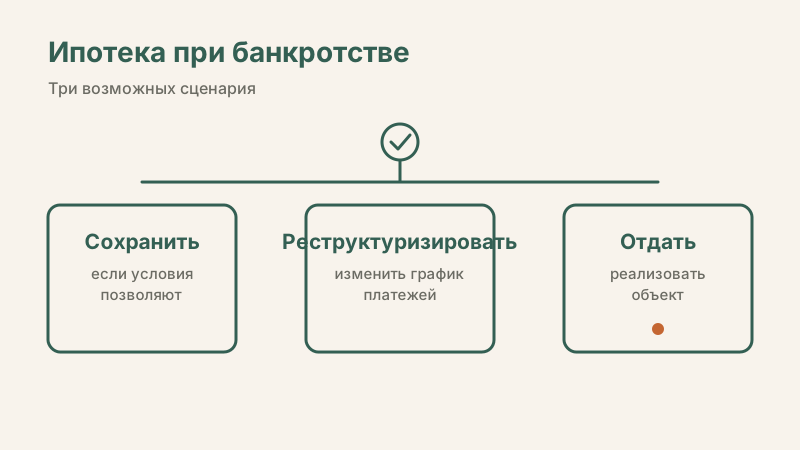
Сценарий А. Сохранить квартиру, банкротясь по остальным долгам. Если ипотечный платёж вам по силам, а проблему создают другие долги (кредиты, займы, карты) — ипотеку можно продолжать платить в процессе банкротства. Залоговый кредитор получает платежи, квартира остаётся ваша, остальные долги списываются. Это самый популярный сценарий для работающих должников.
Сценарий Б. Реструктуризация. Если доход упал, но частично платить можете — суд может ввести реструктуризацию долгов: график платежей на срок до 3 лет (по реформе 2026 года обсуждается продление финансового оздоровления до 4–6 лет). Квартира сохраняется, пока вы выполняете график.
Сценарий В. Отдать квартиру и списать всё. Если платить нечем и долг по ипотеке близок к стоимости квартиры — честный ответ: квартира уйдёт с торгов, выручка пойдёт банку, а остаток долга (если квартира продалась дешевле долга) спишется вместе со всеми остальными долгами. Вы выходите из процедуры без квартиры, но и без долгов — и без удержаний из дохода на годы вперёд.
Когда квартиру заберут: честный разбор
Риск реализации высок, если одновременно:
- вы не платите ипотеку и не сможете платить в обозримом будущем;
- рыночная цена квартиры заметно выше остатка долга — банку и управляющему есть что делить, продажа выгодна кредиторам;
- нет работающего дохода для реструктуризации;
- квартира — не единственное жильё (тогда защита не работает даже без залога).
Механика: финансовый управляющий включает квартиру в конкурсную массу, она уходит на торги (обычно с дисконтом к рынку), выручка распределяется между кредиторами, непокрытый остаток списывается.
Когда квартиру можно сохранить
- Вы продолжаете платить ипотеку. Залоговый кредитор не заинтересован в продаже, пока получает платежи. Продажа залога без нарушения договора практически невозможна.
- Платить помогают близкие. Платежи от третьих лиц за вашу ипотеку закон не запрещает.
- Реструктуризация вместо реализации. При наличии дохода суд может утвердить график — жильё остаётся.
- Остаток долга мал. Если банку осталось 200 тыс. ₽ при квартире за 6 млн ₽, проще погасить остаток (в том числе с помощью семьи), чем терять актив.
Важно: даже при реализации ипотечной квартиры вы не остаётесь «на улице с долгами» — непокрытая разница списывается, а на новое жильё действует социальные нормы аренды и поддержки. Это не утешение, но и не катастрофа, которую рисует страх.
Стратегии защиты жилья
Что реально обсуждать с юристом до подачи:
- Кредитные каникулы или реструктуризация у банка до банкротства — снижает платёж и упрощает дело.
- Продажа квартиры самостоятельно по рыночной цене до банкротства: вы сами гасите ипотеку, разница остаётся вам (на торгах квартира уйдёт дешевле). Но: сделки накануне банкротства проверяют — продажа должна быть по рыночной цене и с прозрачным расчётом.
- Выбор момента подачи. Иногда стратегически правильно сначала довести просрочки по беззалоговым долгам до нужного состояния, не трогая ипотеку.
- Переговоры с банком о продаже залога по соглашению — банк часто соглашается на добровольную продажу без торгов.
Чего делать нельзя
- Переписывать квартиру на детей или супруга накануне банкротства. Залог никуда не денется (ипотека следует за квартирой), а сделку оспорят, добавив подозрение в недобросовестности. Это главный источник тех самых ~2% отказов в списании.
- Скрывать ипотеку от управляющего или суда. Залоги проверяются по реестрам автоматически.
- Брать новые кредиты «на ипотечные платежи» — ухудшает и математику, и юридическую позицию.
- Делать дорогой ремонт в ипотечной квартире перед процедурой — вложения не вернутся при продаже залога.
Пошаговый план
- Посчитайте математику: остаток по ипотеке vs рыночная цена квартиры vs ваш доход. Это определяет сценарий.
- Соберите долги полностью: кредитная история из БКИ (бесплатно дважды в год через Госуслуги) + проверка производств на fssp.gov.ru.
- Пройдите проверку процедуры — с ипотекой чекер честно отправит к юристу, но вы придёте с готовой картиной долгов.
- Консультация юриста по банкротству — при ипотеке она обязательна: нужна стратегия под вашу математику.
- Не предпринимайте действий с квартирой до консультации — любая сделка за 3 года до подачи будет изучаться.
Частые вопросы
Заберут ли ипотечную квартиру при банкротстве? Могут: залог снимает защиту единственного жилья. Но если вы продолжаете платить ипотеку, банк не заинтересован в продаже — квартира сохраняется, а банкротство списывает остальные долги. Реализация типична только когда платить невозможно.
Можно ли пройти банкротство и сохранить ипотечную квартиру? Да — это сценарий А: продолжайте платить ипотеку, банкротьтесь по остальным долгам. Также квартиру сохраняет реструктуризация (график платежей под контролем суда). Решение зависит от соотношения долга, цены квартиры и вашего дохода.
Что будет с долгом, если квартиру продадут дешевле ипотеки? Непокрытый остаток списывается в процедуре банкротства вместе с другими долгами. Вы теряете квартиру, но выходите без долга и без многолетних удержаний из дохода.
Можно ли перед банкротством продать ипотечную квартиру самому? Можно, но только по рыночной цене с прозрачными расчётами и, как правило, с согласия банка-залогодержателя. Выручка идёт на погашение ипотеки, разница остаётся вам. Сделки по заниженной цене и дарения родственникам оспариваются.
Нужен ли юрист при банкротстве с ипотекой? Да. Если при бесплатном МФЦ-пути юрист не нужен в принципе, то ипотека — обратный случай: цена ошибки равна стоимости жилья. Сопровождение стоит 80–150 тыс. ₽ (полная смета — в нашей статье «Сколько стоит банкротство»), и это тот случай, когда экономия опасна.
Итог
Ипотека при банкротстве — не запрет, а уравнение с тремя переменными: остаток долга, цена квартиры, ваш доход. В одних случаях квартиру сохраняют, продолжая платить; в других честнее отдать её и списать всё. Решение принимается на калькуляторе и с юристом, а не на эмоциях.
Следующий шаг: пройдите бесплатную проверку за 3 минуты — она определит вашу процедуру и предупредит, если случай требует юриста. Без регистрации и звонков.
Материал основан на ст. 213.25, 213.28 ФЗ-127 и актуален на дату публикации. Смотрите также: смета банкротства и сравнение МФЦ и суда.