Как списать долги по микрозаймам через банкротство в 2026 году
Кратко: главное за 30 секунд
- Микрозаймы списываются при банкротстве наравне с банковскими кредитами — закон не делает между ними разницы.
- Долг МФО 25 тыс. — 1 млн ₽ + оконченное исполнительное производство → бесплатное банкротство через МФЦ за 6 месяцев.
- Долг больше 500 тыс. ₽ и просрочка 3+ месяца → обязательное судебное банкротство.
- С даты публикации сведений в ЕФРСБ звонки и взыскания прекращаются по закону.
- Единственный реальный риск — если кредитор докажет мошенничество при получении займа (поддельные документы, заведомо ложные данные).
Проверьте свою ситуацию: бесплатный чекер за 3 минуты скажет, какая процедура доступна вам — МФЦ или суд — и что делать дальше.
Содержание
- Списываются ли микрозаймы при банкротстве
- Почему долги МФО особенно опасно тянуть
- Какая процедура подходит при долгах МФО
- Что происходит со звонками и взысканиями
- Когда микрозайм могут не списать
- Пошаговый план при долгах в МФО
- Частые вопросы
Списываются ли микрозаймы при банкротстве
Да. Микрозаймы — это такие же денежные обязательства, как банковские кредиты: ФЗ-127 «О несостоятельности (банкротстве)» не выделяет МФО в отдельную категорию. При успешном завершении процедуры долги перед микрофинансовыми организациями списываются полностью — тело, проценты, пени и штрафы.
Это касается и МФЦ-процедуры, и судебной. По итогам внесудебного банкротства долги признаются безнадёжными и списываются; по итогам судебного гражданин освобождается от обязательств (ст. 213.28 ФЗ-127).
Важная оговорка — про исключения из списания (мошенничество) и не списываемые категории долгов (алименты, штрафы) мы поговорим ниже честно, без рекламных обещаний. Если у вас смешанные долги — МФО плюс банки — спишется всё вместе в одной процедуре. Разбор смешанных случаев есть в статье «Внесудебное или судебное банкротство».
Почему долги МФО особенно опасно тянуть
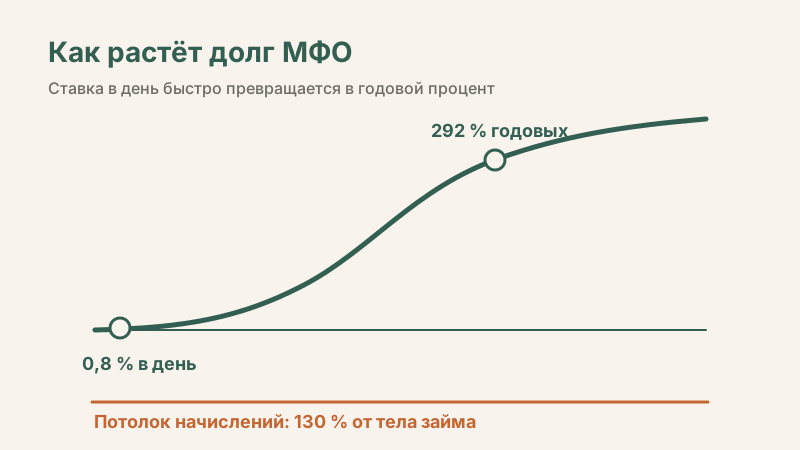
Микрозаймы — самый дорогой долг на рынке. Пока вы тянете, долг работает против вас:
- Ставки до 0,8% в день. Это до 292% годовых — долг удваивается за несколько месяцев просрочки даже с учётом законодательного ограничения переплаты (не более 130% от тела долга).
- Штрафы и пени капают ежедневно и включаются в реестр требований.
- Продажа долга коллекторам обычно происходит через 3–6 месяцев просрочки — дальше начинается давление.
- Суды МФО выигрывают почти всегда: договор есть, подпись есть — после решения суда приставы списывают доходы и блокируют счета.
Математика проста: при долге 300 тыс. ₽ в МФО год промедления добавляет десятки тысяч переплаты и ноль шансов «рассосаться». Банкротство останавливает этот счётчик в момент публикации в ЕФРСБ.
Какая процедура подходит при долгах МФО
Правила те же, что для любых долгов — определяют сумма и статус исполнительного производства:
МФЦ (бесплатно, 6 месяцев): совокупный долг 25 тыс. — 1 млн ₽, производство у приставов окончено по п. 4 ч. 1 ст. 46 ФЗ-229 (взыскивать нечего), имущества нет. Подробная инструкция — в гиде по банкротству через МФЦ.
Суд (158–228 тыс. ₽, в среднем 560 дней): долг больше 1 млн ₽, производство ещё идёт, есть имущество или сделки за 3 года. При долге от 500 тыс. ₽ и просрочке от 3 месяцев подача в суд — обязанность по закону. Смета по строкам — в статье «Сколько стоит банкротство».
Частая ситуация: 10–15 микрозаймов, каждый по 30–50 тыс. ₽, суммарно 400–700 тыс. ₽. Такие дела технически сложнее (каждого кредитора нужно включить в список), но по процедуре ничем не отличаются.
Что происходит со звонками и взысканиями
Это главный вопрос должников МФО — и здесь хорошие новости:
- Внесудебное банкротство: с момента публикации сведений в ЕФРСБ кредиторы обязаны прекратить взыскание. Исполнительные производства приостанавливаются.
- Судебное: с даты принятия заявления судом кредиторы включаются в реестр и теряют право индивидуального взыскания; после введения процедуры зарплату и счета не трогают — всё идёт через управляющего.
Если звонки продолжаются после публикации — это нарушение. Жалоба на МФО подаётся в Центробанк (он регулирует МФО), на коллекторов — в ФССП. Сохраняйте записи разговоров и скриншоты.
Чего банкротство не делает: не «замораживает» долг мгновенно до подачи заявления. Проценты перестают расти только с даты начала процедуры — ещё один аргумент не затягивать.
Когда микрозайм могут не списать
Честный список рисков — их немного, но о них молчат в рекламе:
- Мошенничество при получении займа (ст. 213.28 ФЗ-127): поддельные справки о доходах, заведомо ложные данные в анкете, займ без намерения возвращать. Если кредитор это докажет в суде — конкретный долг не спишется. В МФЦ-процедуре такой кредитор просто подаст возражение.
- Займы, взятые накануне банкротства (за 1–3 месяца) при уже явной неплатёжеспособности — суд присматривается к таким сделкам.
- Забытый кредитор. Не включили МФО в список кредиторов при МФЦ-процедуре — долг перед ним останется. Поэтому полная кредитная история из БКИ (бесплатно дважды в год через Госуслуги) — обязательный первый шаг.
По статистике суды отказывают в списании примерно в 2% дел — почти всегда по перечисленным причинам. Если ваша ситуация чистая, риск минимален.
Пошаговый план при долгах в МФО
- Соберите полную картину долгов. Запросите кредитную историю в БКИ через Госуслуги — там видны все займы, включая те, о которых вы забыли.
- Проверьте исполнительные производства на fssp.gov.ru. Нужна формулировка «окончено по п. 4 ч. 1 ст. 46» для пути через МФЦ.
- Пройдите проверку процедуры — 7 вопросов, и вы поймёте, доступен ли вам бесплатный вариант.
- Не берите новых займов «на погашение старых» — это и ухудшает дело, и создаёт риск обвинения в недобросовестности.
- Сохраните все договоры и переписку с МФО — они понадобятся для списка кредиторов.
- Если процедура судебная — не переписывайте имущество на родственников перед подачей: такие сделки оспариваются, а доверие суда теряется.
Частые вопросы
Списываются ли микрозаймы при банкротстве физических лиц? Да, полностью — тело, проценты и штрафы. Закон о банкротстве не различает займы МФО и банковские кредиты. Исключение — если кредитор докажет мошенничество при получении займа (поддельные документы, заведомо ложные сведения).
Можно ли списать микрозаймы через МФЦ бесплатно? Да, если общий долг от 25 тыс. до 1 млн ₽, исполнительное производство окончено из-за отсутствия имущества и нет активов для взыскания. Процедура бесплатна и занимает 6 месяцев.
Перестанут ли звонить коллекторы после начала банкротства? Да. С момента публикации сведений в ЕФРСБ (МФЦ) или принятия заявления судом кредиторы и коллекторы обязаны прекратить самостоятельное взыскание. Продолжающиеся звонки — повод для жалобы в Центробанк (на МФО) или ФССП (на коллекторов).
Что будет, если просто не платить микрозаймы? Долг растёт (ставки до 0,8% в день, переплата ограничена 130% от тела), через 3–6 месяцев МФО продаёт долг коллекторам или подаёт в суд. После решения суда приставы списывают доходы и блокируют счета. Банкротство останавливает рост долга — без процедуры он не остановится.
Списываются ли онлайн-займы без визита в офис? Да. Способ оформления (онлайн, в офисе, через приложение) не влияет на списание. Важно лишь, чтобы займ был включён в список кредиторов — поэтому перед подачей запрашивают полную кредитную историю в БКИ.
Итог
Микрозаймы — самый токсичный долг: он растёт быстрее всех и первым уходит коллекторам. Но и списывается он так же надёжно, как любой кредит — через бесплатное банкротство в МФЦ или через суд. Главные риски — неполный список кредиторов и займы, взятые накануне подачи, — полностью управляемы при честной подготовке.
Следующий шаг: пройдите бесплатную проверку за 3 минуты — узнаете свою процедуру, смету и получите чек-лист документов под ваш случай. Без регистрации и навязчивых звонков — мы сами против них.
Материал основан на ст. 213.28, 223.2–223.6 ФЗ-127 и актуален на дату публикации. Подготовлено редакцией dolg-ne-prigovor.ru на основе действующего законодательства. Законодательство и цены меняются — мы обновляем материалы по мере изменений. <!-- TODO: link /bankrotstvo/indeks/ when published -->